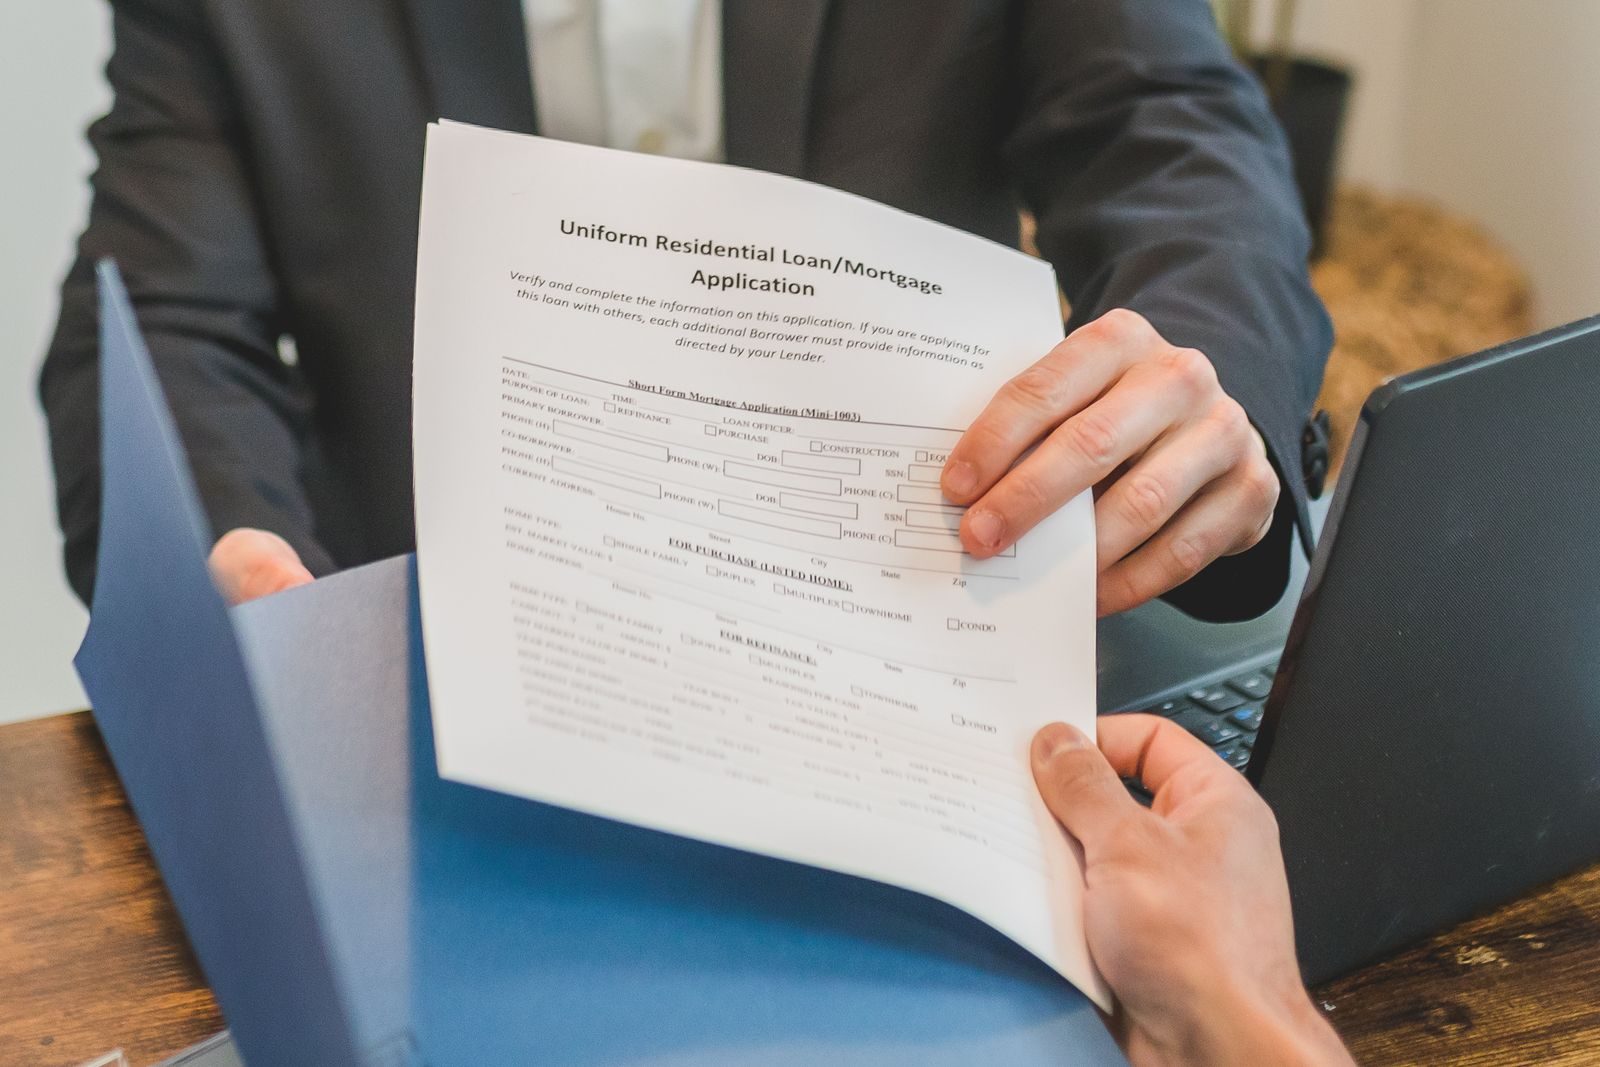
Der ERP-Gründerkredit StartGeld wird nicht direkt von der KfW, sondern über die Hausbank vergeben und vor Vorhabensbeginn beantragt. Laut Merkblatt mit Stand 01.01.2025 liegt der Höchstbetrag bei 125.000 Euro, davon Betriebsmittel bis 50.000 Euro, bei 80 Prozent Haftungsfreistellung. Eine Meldung vom 01.12.2025 nennt bis zu 200.000 Euro, die aktuellen Konditionen prüfen Gründer bei der KfW. Bürgschaftsbanken ergänzen fehlende Sicherheiten, wenn die Hausbank mehr Sicherheit verlangt.
Wie läuft der Weg über die Hausbank?
Gründer stellen den Antrag auf den KfW-Gründerkredit nicht bei der KfW, sondern bei einer Hausbank oder einem anderen Finanzierungspartner, der den Kredit ausreicht und das Risiko mit der KfW teilt. Der Antrag muss vor Beginn des Vorhabens vorliegen (IHK-Merkblatt, Stand 01.01.2025).
Die KfW ist eine Förderbank und vergibt Kredite nicht direkt an Gründer. Sie stellt der Hausbank Mittel bereit und übernimmt einen Teil des Risikos. Das Lexikon erklärt KfW-Förderkredit.
Die Hausbank prüft Geschäftsidee, Finanzplan und Person des Gründers. Sie entscheidet über die Kreditvergabe und gibt den Antrag an die KfW weiter. Eine Absage der ersten Bank beendet den Weg nicht, Gründer fragen eine zweite und dritte Bank an.
Der Zeitpunkt ist entscheidend: Der Antrag liegt vor Beginn des Vorhabens vor. Verträge über Maschinen, Mieten oder Einkäufe schließen Gründer erst nach der Zusage ab. Wer vorher bestellt, riskiert den Ausschluss der Förderung.
Welche Programmarten gibt es im Überblick?
Für Gründer stehen Kredite mit Haftungsfreistellung der KfW und Bürgschaften der Bürgschaftsbanken zur Wahl. Der ERP-Gründerkredit StartGeld ist ein Programm für Gründer, Freiberufler und kleine Unternehmen, dessen Höchstbetrag und Konditionen die KfW festlegt und anpasst.
Das Merkblatt zum ERP-Gründerkredit StartGeld nennt mit Stand 01.01.2025 einen Höchstbetrag von 125.000 Euro, davon Betriebsmittel bis 50.000 Euro, eine Haftungsfreistellung der Hausbank durch die KfW von 80 Prozent und Laufzeiten von bis zu 5 Jahren mit 1 tilgungsfreien Jahr oder bis zu 10 Jahren mit 2 tilgungsfreien Jahren (IHK-Merkblatt).
Eine neuere Meldung der Deutschen Handwerks Zeitung nennt einen Höchstbetrag von bis zu 200.000 Euro, Betriebsmittel bis 80.000 Euro, ab 1. Dezember 2025 (Stand 01.12.2025). Berechtigt sind Gründer, Freiberufler und kleine Unternehmen, die höchstens fünf Jahre alt sind, auch bei Nachfolge. Aktuelle Konditionen prüfen Gründer vor dem Antrag bei der KfW.
| Merkmal | Stand 01.01.2025 | Meldung ab 01.12.2025 |
|---|---|---|
| Höchstbetrag | 125.000 Euro | 200.000 Euro |
| Betriebsmittel | bis 50.000 Euro | bis 80.000 Euro |
| Haftungsfreistellung | 80 Prozent | 80 Prozent |
Welche Unterlagen verlangt die Bank?
Die Bank verlangt Businessplan mit Finanzplan, Lebenslauf, Nachweise zur Qualifikation, Kosten- und Investitionsaufstellung sowie Angaben zu Eigenmitteln und zu bestehenden Verbindlichkeiten. Je vollständiger die Unterlagen sind, desto schneller kann die Bank den Antrag prüfen und beantworten.
Der Finanzplan bildet das Kernstück. Er zeigt Investitionen, Umsatz, Kosten und die Liquidität über mindestens drei Jahre sowie den Kapitaldienst, also die Summe aus Zins und Tilgung. Wie der Plan entsteht, erklärt Businessplan erstellen: Gliederung, Vorlage und Beispiel für Gründer.
Die Eigenmittel zeigen, wie viel der Gründer selbst einbringt. Eine Bank bewertet Eigenmittel als Zeichen von Überzeugung und als Sicherheitspuffer. Gründer ohne Eigenkapital finden Wege im Beitrag Gründung ohne Eigenkapital finanzieren: Wege und Grenzen.
Persönliche Unterlagen ergänzen den Plan: Selbstauskunft, Einkommensnachweise, Schufa-Auskunft und Nachweise über Vermögen. Wer die Unterlagen in einer Mappe bündelt, verkürzt den Termin bei der Bank. Für Rückfragen hält der Gründer Belege zu jeder Zahl bereit.
Welche Sicherheiten und Bürgschaften helfen?
Sicherheiten stellen Gründer über Eigentum, Abtretungen oder eine Bürgschaft der Bürgschaftsbank. Die Haftungsfreistellung der KfW entlastet die Hausbank von 80 Prozent des Risikos und erleichtert dadurch die Kreditvergabe bei Gründungen ohne ausreichende Sicherheiten (IHK-Merkblatt, Stand 01.01.2025).
Ein Rechenbeispiel zur Haftungsfreistellung: Ein Gründer nimmt 100.000 Euro Kredit auf. Fällt der Kredit vollständig aus, trägt die Hausbank bei 80 Prozent Haftungsfreistellung 20.000 Euro des Risikos, die KfW 80.000 Euro. Der Gründer schuldet weiter die volle Summe. Die Freistellung gilt zwischen Bank und KfW, nicht zugunsten des Gründers.
Bürgschaftsbanken übernehmen Bürgschaften für Kredite an Unternehmen, die zu wenig Sicherheiten haben. Das Lexikon definiert Bürgschaftsbank. Konditionen und Quoten weichen je Land und Antrag ab; Gründer erfragen sie bei der zuständigen Bürgschaftsbank.
Die Hausbank entscheidet, welche Sicherheiten sie verlangt. Gründer legen eine Liste an: Maschinen, Fahrzeuge, Forderungen, Lebensversicherungen. Jede Position erhält einen Wert und einen Nachweis.
Wie beantragen Gründer den Kredit Schritt für Schritt?
Gründer beantragen den Kredit in genau fünf aufeinander aufbauenden Stationen: Businessplan fertigstellen, Programm wählen, Hausbank ansprechen, Antrag vor Vorhabensbeginn stellen und nach der Zusage die Verträge abschließen. Diese Abfolge nennt die Redaktion die 5-Stationen-Route für Gründerkredite.
- Stellen Sie Businessplan und Finanzplan fertig
- Prüfen Sie Höchstbetrag und Berechtigung des Programms bei der KfW
- Vereinbaren Sie Termine bei zwei bis drei Banken
- Reichen Sie den Antrag vor Beginn des Vorhabens ein
- Schließen Sie Verträge über Käufe und Mieten erst nach der Zusage
- Dokumentieren Sie jede Absage mit Datum und Grund
Der Kredit hat ein Verhältnis aus Investitionen und Betriebsmitteln. Im Merkblattstand 01.01.2025 liegen die Betriebsmittel bei höchstens 50.000 Euro, bei voller Ausschöpfung des Höchstbetrags von 125.000 Euro entfallen damit mindestens 75.000 Euro auf Investitionen. Gründer teilen ihren Bedarf in beide Töpfe auf, bevor sie die Bank besuchen.
Laufzeit und tilgungsfreie Zeit wählen Gründer passend zum Finanzplan. Eine längere Laufzeit senkt die monatliche Rate, die tilgungsfreie Zeit schont die Liquidität im Anlauf. Wer die Rate zu hoch wählt, gerät bei Umsatzschwankungen schneller in Zahlungsprobleme.
Welche Alternativen zum Gründerkredit gibt es?
Alternativen zum Gründerkredit sind der Gründungszuschuss, das EXIST-Gründerstipendium, Beteiligungen von Business Angels und Crowdfunding. Sie unterscheiden sich darin, ob Gründer das Geld zurückzahlen, Anteile abgeben oder ein Stipendium ohne Rückzahlung erhalten und welche Voraussetzungen gelten.
Zuschüsse und Stipendien müssen nicht zurückgezahlt werden, setzen aber Voraussetzungen voraus. Der Gründungszuschuss verlangt mindestens 150 Tage Restanspruch auf Arbeitslosengeld (SGB III § 93, Stand 21.10.2026), EXIST verlangt eine Hochschule. Die Beiträge Gründungszuschuss beantragen: Voraussetzungen, Ablauf und Fristen und EXIST-Gründerstipendium: Voraussetzungen, Antrag und Ablauf erklären die Wege.
Beteiligungskapital verlangt keine Rückzahlung, kostet aber Anteile am Unternehmen. Business Angels und Fonds erwarten einen Ausstieg mit Gewinn. Der Kredit dagegen lässt die Anteile beim Gründer, belastet aber die Liquidität durch den Kapitaldienst.
Weiterlesen: Alle Programme bündelt Förderung für Gründer und Startups: Programme, Zuschüsse und Kredite. Passende Programme findet Förderprogramme für Startups finden: Suchwege und Auswahlkriterien.
Allgemeine Information, keine Anlage-, Finanz- oder Rechtsberatung. Konditionen, Höchstbeträge und Zinssätze ändern sich; maßgeblich sind die Angaben der KfW und der Hausbank. Zinssätze und Bürgschaftskonditionen erfragen Gründer bei Bank und Bürgschaftsbank. Das Rechenbeispiel ist vereinfacht und erfunden.
Häufige Fragen
Wer vergibt den Gründerkredit der KfW?
Die KfW vergibt den Kredit nicht direkt. Gründer beantragen ihn über eine Hausbank oder einen anderen Finanzierungspartner, der den Kredit ausreicht und von der KfW eine Haftungsfreistellung erhält (IHK-Merkblatt zum ERP-Gründerkredit StartGeld, Stand 01.01.2025).
Wann muss der Antrag gestellt werden?
Der Antrag muss vor Beginn des Vorhabens bei der Hausbank vorliegen (IHK-Merkblatt, Stand 01.01.2025). Verträge über Käufe, Mieten und Maschinen schließen Gründer erst nach der Zusage ab, damit die Förderung nicht verfällt.
Welche Laufzeiten sind möglich?
Laut Merkblatt mit Stand 01.01.2025 beträgt die Laufzeit bis zu 5 Jahre mit einem tilgungsfreien Jahr oder bis zu 10 Jahre mit zwei tilgungsfreien Jahren. Gründer prüfen vor dem Antrag die aktuellen Konditionen bei der KfW.
Wer kann den ERP-Gründerkredit erhalten?
Berechtigt sind laut einer Meldung vom 01.12.2025 Gründer, Freiberufler und kleine Unternehmen, die höchstens fünf Jahre alt sind, auch bei einer Nachfolge (Deutsche Handwerks Zeitung). Die aktuellen Bedingungen prüfen Gründer bei der KfW oder der Hausbank.
Keine Anlage-, Rechts- oder Steuerberatung und keine Vermittlung von Finanzprodukten. Förderangaben ohne Gewähr, maßgeblich sind die Stellen der Fördergeber. Bezahlte Einträge sind als Anzeige gekennzeichnet und keine Empfehlung.
Quellen
IHK-Merkblatt zum ERP-Gründerkredit StartGeld, Stand 01.01.2025, ihk.de (Merkblatt als PDF)
Deutsche Handwerks Zeitung, Bis zu 200.000 Euro: KfW verbessert Konditionen für Gründerkredit, Stand 01.12.2025
SGB III § 93, gesetze-im-internet.de/sgb_3/__93.html, Stand 21.10.2026
Rechenbeispiel: eigene Herleitung der Redaktion, Stand 21.10.2026
Häufige Fragen
Wer vergibt den Gründerkredit der KfW?
Die KfW vergibt den Kredit nicht direkt. Gründer beantragen ihn über eine Hausbank oder einen anderen Finanzierungspartner, der den Kredit ausreicht und von der KfW eine Haftungsfreistellung erhält (IHK-Merkblatt zum ERP-Gründerkredit StartGeld, Stand 01.01.2025).
Wann muss der Antrag gestellt werden?
Der Antrag muss vor Beginn des Vorhabens bei der Hausbank vorliegen (IHK-Merkblatt, Stand 01.01.2025). Verträge über Käufe, Mieten und Maschinen schließen Gründer erst nach der Zusage ab, damit die Förderung nicht verfällt.
Welche Laufzeiten sind möglich?
Laut Merkblatt mit Stand 01.01.2025 beträgt die Laufzeit bis zu 5 Jahre mit einem tilgungsfreien Jahr oder bis zu 10 Jahre mit zwei tilgungsfreien Jahren. Gründer prüfen vor dem Antrag die aktuellen Konditionen bei der KfW.
Wer kann den ERP-Gründerkredit erhalten?
Berechtigt sind laut einer Meldung vom 01.12.2025 Gründer, Freiberufler und kleine Unternehmen, die höchstens fünf Jahre alt sind, auch bei einer Nachfolge (Deutsche Handwerks Zeitung). Die aktuellen Bedingungen prüfen Gründer bei der KfW oder der Hausbank.
Keine Anlage-, Rechts- oder Steuerberatung und keine Vermittlung von Finanzprodukten. Förderangaben ohne Gewähr, maßgeblich sind die Stellen der Fördergeber. Bezahlte Einträge sind als Anzeige gekennzeichnet und keine Empfehlung.

 Datenschutz zuerst